【周刊客服】

1429866508
一半车卖去海外,长城汽车三季度利润少了四成
摘要:前三季度,净利润腰斩
从新车发布、海外投产到技术日,甚至马拉松活动,长城汽车的每个重要节点,董事长魏建军几乎从不缺席。但频繁站台,并未换来销量和利润的同步增长。三季报数据,直观呈现了这家车企当前的增长压力。
2026年前九个月,长城汽车累计销售新车92.03万台,同比微降0.33%。期内,哈弗、坦克品牌销量同比分别下滑2.54%、13.53%至51.51万、14.28万台,合计少卖3.58万台;仅欧拉品牌、WEY品牌销量逆势回升,欧拉品牌期内多售出2.97万辆。
但在海外市场,长城汽车表现抢眼。今年前九个月,其海外销量约为47.60万辆,同比增长42.43%,占期内总销量的51.72%。
国内竞争加剧、产品结构变化、汇率波动等压力直接传导至业绩端。今年第三季度,长城汽车及其子公司(合称“该集团”)实现营收577.67亿元,同比仅降5.68%;但归母净利润同比下跌40.75%至13.61亿元,扣非净利润跌至9.80亿元,同比降幅达48.25%。
前三季度,该集团营收同比增长4.09%至1598.69亿元,毛利率收窄4.57个百分点至17.98%,归母净利润同比下降55.69%至38.26亿元。
显然,截至三季度末,“保定车神”和长城汽车面临着“出口过半,利润腰斩”的困局。
缺位主流纯电市场,哈弗、坦克也卖不动了
继9月销量大幅提升后,10月欧拉品牌销量再度实现115.78%的同比增长,8月上市的欧拉5GT和运动款、9月上市的欧拉好猫以低于9万元的起售价,拉动欧拉品牌三季度销量快速攀升。当月内,长城汽车旗下售价更高的哈弗、坦克品牌销量双双减少,高端新能源品牌WEY也出现了31.90%的销量下滑。
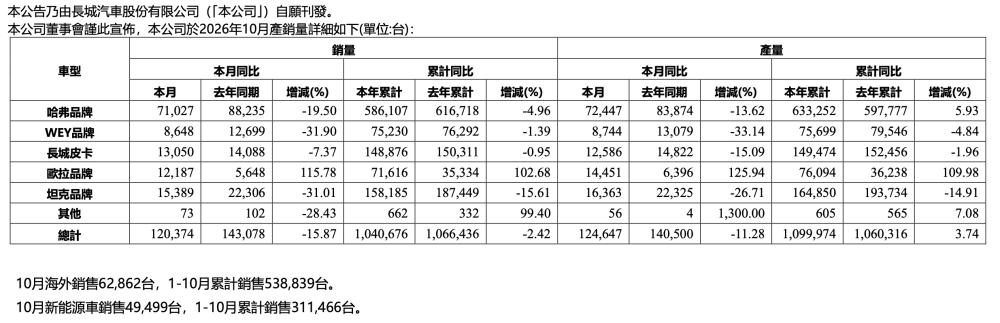
长城汽车10月销售数据(图/公告截图)
增长最快的是低售价、薄毛利的纯电小车,萎缩最严重的是多数车型售价30万以上、毛利最厚的硬派越野和高端新能源产品。国金证券测算,长城汽车第三季度毛利率约为17.3%,同比下降1.1个百分点,ASP(单车均价)约为17.2万元,同比减少0.2万元。其在研报中明确提到,毛利率下滑与车型折扣以及欧拉等低价车型占比提高有关。
当下,国内纯电份额回升,插混增速放缓,越来越多车企将产品重心聚焦纯电赛道。长城汽车旗下纯电产品线只有欧拉小车,哈弗、坦克、WEY、皮卡全都走PHEV路线,在20万-30万纯电市场明显缺位。在国内价格战愈演愈烈的环境下,长城汽车既没有形成比亚迪那样的纯电规模效应,也没有足够的品牌溢价来支撑折扣空间。
在利润空间被国内价格竞争和出海投入双重挤压的情况下,有投资者对长城汽车降本能力提出疑问。长城汽车执行董事兼CFO李红栓回复,公司基于市场竞争,持续推动全集团降本增效工作。例如,基于全业务场景识别降本增效课题,成立专项小组,立项推动降本;基于归元平台的硬件原子化、软件标签化、原生AI调度,使一套底座兼容ICE、HEV、PHEV、BEV、FCEV五种动力形式覆盖七个品类,实现跨品牌、跨动力复用模块、共线生产;通过商超店、商圈店的结构调整,提升店效,降低运营成本,优化现有广宣模式,提升广宣投放效率。
海外销量占比过半,但有新挑战
今年前九个月,长城汽车海外销量约为47.60万辆,同比增长42.43%,占期内总销量的51.72%。三季报中并未公布收入结构,但根据此前发布的中报,长城汽车上半年海外收入同比大增近六成,海外单车收入约为19.48万元,比国内15.98万元的单车收入高出约3.50万元,具有不错的增长势头。
但车企海外业务正面临新的挑战。长城汽车在三季报中明确提到,除价格战影响外,前三季度利润下滑还受海外税收政策补贴收益收回延期、汇率波动影响。海外收入占比过半后,人民币波动直接影响汇兑损益。此前也有多家车企公告称,短期业绩受汇兑损失影响。
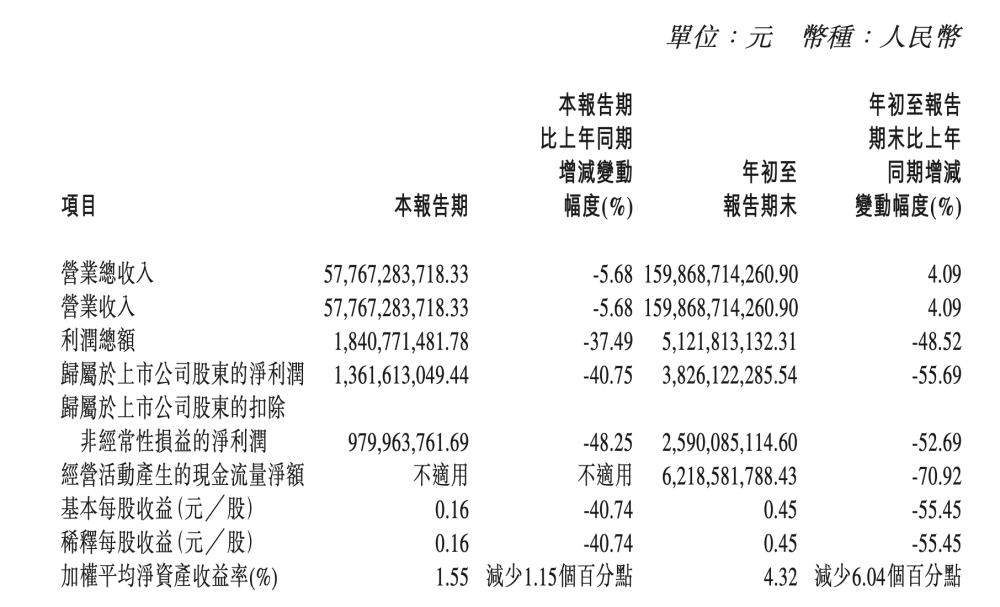
长城汽车第三季度业绩(图/财报截图)
长城汽车总经理穆峰解释称,从会计核算角度,海外税收补贴延期,主要是相关收益确认时点的变化,并非补贴本身的消失;汇率波动形成的汇兑损益,确实会对阶段性盈利水平形成扰动,属于公司海外经营过程中需要持续面对的外部市场变量,公司在合规框架下,会结合业务实际,审慎运用外汇衍生品等金融工具开展汇率风险管理,对冲部分汇率波动带来的影响。
更值得关注的是,归元模式下的“生态出海”意味着公司在海外的布局模式从整车出口转向本地制造和渠道建设,前期投入体量大,费用端刚性上升。今年前三季度,长城汽车销售费用率同比上升0.36个百分点,管理费用率同比上升0.12个百分点,收入在降,费用在升。
同时因海外销量增长增加备货以及加速供应商付款,期内,该集团经营活动产生的现金流量净额为62.19亿元,同比下降70.92%。长城汽车董事会秘书袁媛表示,“海外市场运距较长,整体交易链条较长,随着海外销量的释放,收款增加,现金流自然恢复。”
一边是海外销量持续走高,一边是主力品牌销量与利润同步收缩。这轮业绩压力的背后,是长城汽车收入重心从国内转向海外之后的一次业务结构重塑。海外单车收入高于国内,但叠加本地化投入、汇兑波动和补贴政策的不确定性之后,这笔账最终是否划算,还需要更长的时间来证明。